La détection de fraude dans la santé par IA n’est plus un concept futuriste enfermé dans les labos de recherche , c’est une réalité qu’on vit maintenant, qui transforme concrètement le secteur de l’assurance santé. Chaque année, la fraude dévore entre 3 % et 10 % des dépenses totales de santé en Europe. On parle de milliards d’euros. Des fausses factures, des actes jamais réalisés, des identités usurpées, des réseaux entiers de professionnels malhonnêtes qui travaillent de concert. Pendant longtemps, les assureurs et mutuelles ont dû compter sur des équipes humaines débordées et des règles trop rigides pour suivre des fraudes de plus en plus sophistiquées. Et c’est là que ça devient vraiment intéressant : des entreprises comme Shift Technology ou des spécialistes du KYC (la vérification d’identité) tels que ComplyCube ont déjà mis en place des systèmes d’IA capables d’analyser des millions de dossiers, de détecter des schémas invisibles et d’alerter instantanément. On vous explique comment ces systèmes fonctionnent concrètement, ce qu’ils changent pour les professionnels, et ce qu’il faut vraiment surveiller avant de se lancer.
En bref :
- ● La fraude à l’assurance santé représente entre 5 % et 10 % des dépenses totales de santé selon les chiffres du secteur. Chaque année, des milliards d’euros disparaissent en Europe.
- ● L’IA permet une détection instantanée des dossiers suspects, là où les méthodes manuelles traditionnelles demandent plusieurs semaines.
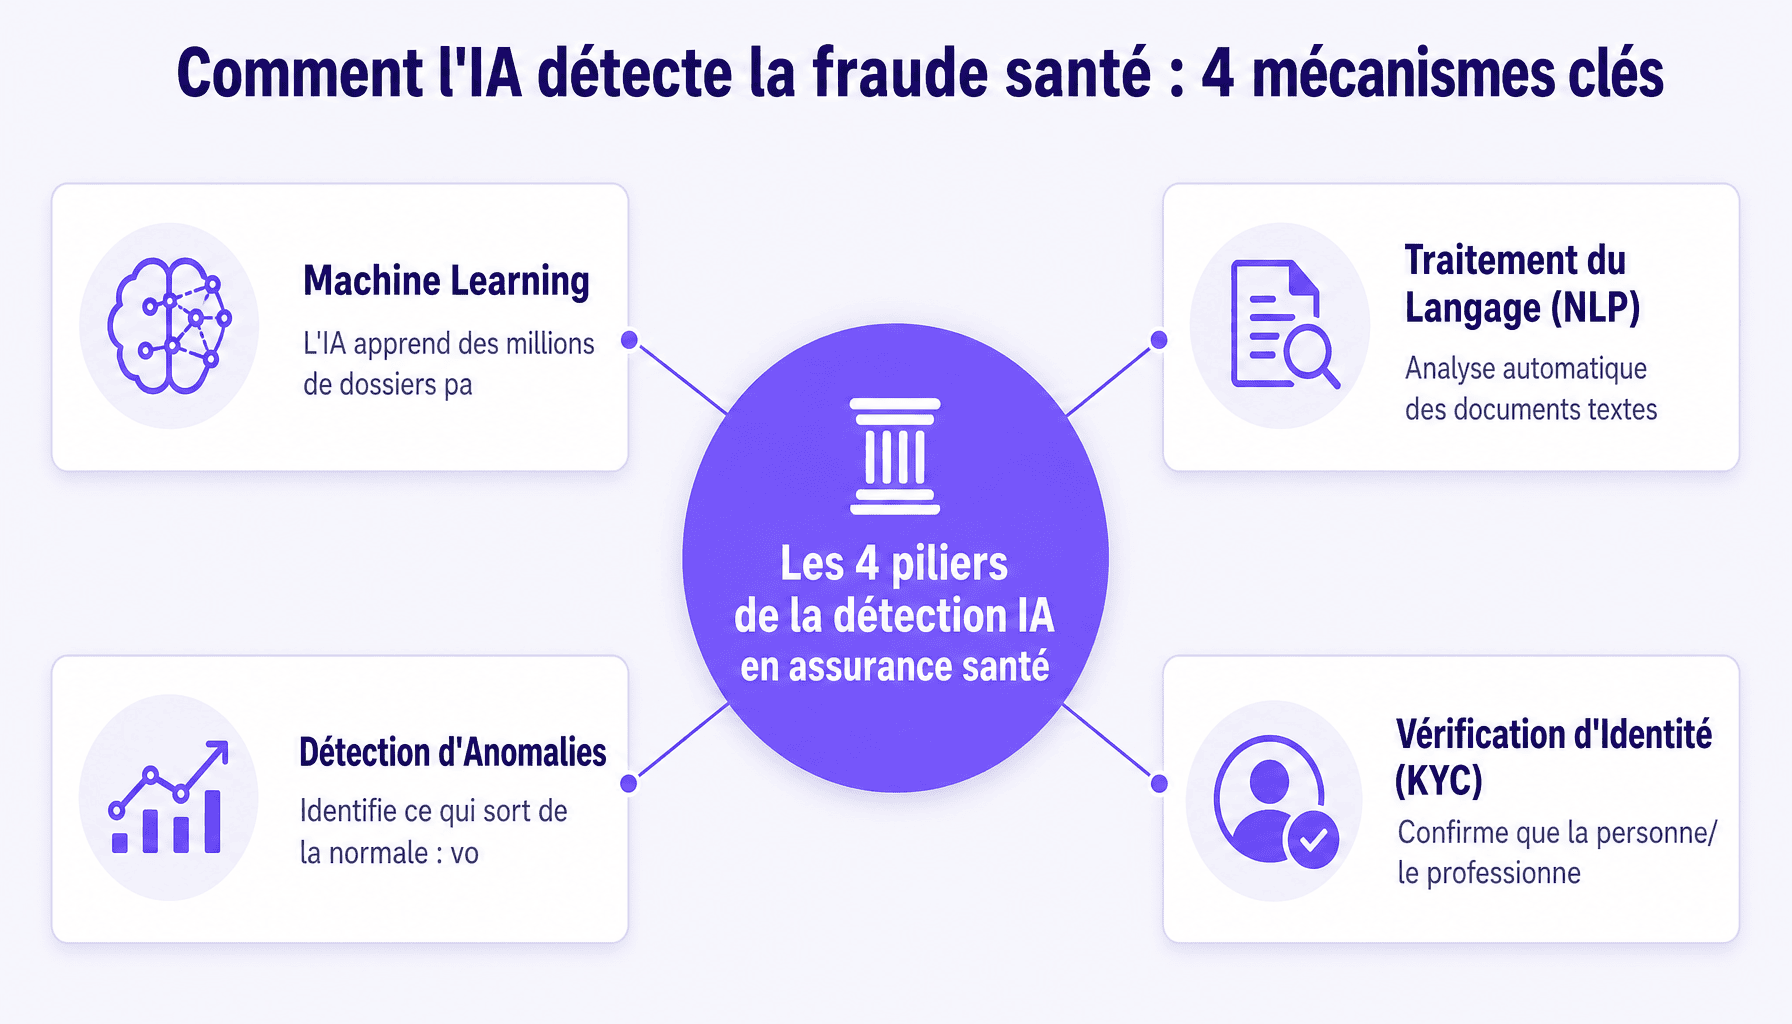
- ● Les technologies clés incluent le machine learning, le traitement du langage naturel (NLP) et la détection d’anomalies, souvent combinés dans des solutions hybrides.
- ● Les obligations réglementaires KYC (Know Your Customer) et AML (Anti-Money Laundering) s’appliquent désormais pleinement au secteur de l’assurance santé en Europe.
- ● Des acteurs spécialisés comme Shift Technology, Cegedim Assurances et ComplyCube proposent des solutions concrètes et déployées chez de grands assureurs et mutuelles.
- ● L’IA présente des limites réelles et documentées : biais algorithmiques, faux positifs qui pénalisent des assurés innocents, et enjeux éthiques non résolus.
- ● Toute implémentation sérieuse nécessite une supervision humaine maintenue et une gouvernance des données robuste , l’IA seule ne suffit pas.
La fraude à l’assurance santé : de quoi parle-t-on exactement ?
Pensez à un employé qui facture chaque mois des repas d’affaires dans des restaurants qui n’existent pas. C’est exactement ce que font certains fraudeurs dans le secteur de la santé, mais à une échelle bien plus grande et avec une sophistication croissante. La fraude à l’assurance santé, ce n’est pas un phénomène marginal. C’est un problème systémique qui pèse lourd sur nos systèmes de protection sociale.
En France, la CNAM (Caisse Nationale d’Assurance Maladie) a détecté 466 millions d’euros de fraudes en 2023, un chiffre qui ne cesse d’augmenter. Et ce montant ne représente que la partie visible. Les experts estiment que la fraude non détectée reste bien supérieure. La CPAM de Paris, par exemple, a lancé des initiatives spécifiques pour traquer les fraudes dans l’optique et l’audioprothèse, deux domaines particulièrement exposés depuis le déploiement du 100% Santé.
Quand on parle de fraude à l’assurance, on retrouve trois catégories bien distinctes.
- La fraude des assurés : fausses déclarations de sinistres, usurpation d’identité pour obtenir des remboursements, utilisation de fausses ordonnances. Un assuré qui se fait rembourser des lunettes pour plusieurs membres de sa famille avec une seule ordonnance, par exemple.
- La fraude des professionnels de santé : surfacturation d’actes, facturation d’actes non réalisés, ententes entre praticiens et patients pour gonfler les remboursements. C’est là que les montants deviennent colossaux. Certains réseaux organisés de fraude optique ou d’audioprothèse ont détourné plusieurs millions d’euros avant d’être démantelés.
- La fraude interne : des employés d’assureurs ou de mutuelles qui manipulent les données pour favoriser certains dossiers, ou même créent de faux remboursements. Des acteurs comme APRIL ou Solly Azar, en tant que gestionnaires de contrats, sont directement exposés à ce risque.
| Type de fraude | Acteur impliqué | Exemple concret | Impact financier estimé |
|---|---|---|---|
| Fraude des assurés | Particuliers | Fausse ordonnance, usurpation d’identité | Quelques centaines à milliers d’euros par cas |
| Fraude des professionnels | Opticiens, audioprothésistes, médecins | Surfacturation, actes fictifs | Plusieurs dizaines de milliers à millions d’euros |
| Fraude interne | Employés d’assureurs / mutuelles | Manipulation de dossiers, faux remboursements | Variable, souvent sous-estimé |
Les typologies de fraudes les plus courantes en 2025
Ce qui change en 2025, c’est la professionnalisation et la numérisation de la fraude. On parle désormais de fraude « industrialisée » : des réseaux organisés, des outils technologiques avancés, une capacité à s’adapter rapidement aux contrôles.
Parmi les typologies émergentes, on retrouve :
- 🎭 Les deepfakes de documents médicaux : ordonnances falsifiées avec une qualité visuelle quasi parfaite grâce à l’IA générative
- 🤖 L’usurpation d’identité via des chatbots IA qui imitent des assurés pour contacter les services clients
- 📧 Le phishing ciblé visant les assurés pour récupérer leurs identifiants d’accès aux espaces santé en ligne
- 🔗 Les faux documents médicaux générés en masse pour des demandes de remboursement coordonnées
La CPAM a spécifiquement mis dans son viseur la fraude audioprothèse, où des réseaux organisés facturent des appareils jamais livrés ou surfacturent massivement dans le cadre du 100% Santé. Un terrain de jeu idéal pour des acteurs malveillants, et un cas d’usage parfait pour l’IA de détection.
Comment la détection de fraude dans la santé par IA fonctionne concrètement
Alors, concrètement, comment une IA détecte-t-elle une fraude ? Imaginez un auditeur qui aurait lu 10 millions de dossiers de remboursement, mémorisé tous les comportements normaux, et qui serait capable de repérer en 12 secondes une anomalie qu’un humain mettrait 3 semaines à identifier. C’est exactement ce que font les systèmes de machine learning appliqués à la détection de fraude dans les données de santé.
Concrètement, ces systèmes s’appuient sur plusieurs briques technologiques complémentaires.
1. Le machine learning supervisé pour la classification des dossiers suspects. On entraîne le modèle sur des milliers de dossiers historiques , certains frauduleux, d’autres légitimes , et il apprend à reconnaître les signatures caractéristiques d’une fraude. Un opticien qui facture systématiquement le même montant maximum pour tous ses clients, quelle que soit leur situation ? Le modèle le repère immédiatement.
2. La détection d’anomalies non supervisée pour les comportements inhabituels. Ici, pas besoin d’exemples préalables de fraude : le modèle apprend ce qui est « normal » et signale tout ce qui s’en écarte significativement. Idéal pour détecter des nouvelles typologies de fraude encore inconnues.
3. Le NLP (traitement du langage naturel) pour analyser les comptes rendus médicaux et ordonnances. L’IA peut lire des milliers de documents textuels, détecter des incohérences (un diagnostic qui ne correspond pas aux actes facturés, un vocabulaire médical suspect), et croiser ces informations avec les données de remboursement.
4. L’analyse de réseaux pour détecter les collusions entre acteurs. Si un médecin, un opticien et dix patients sont tous interconnectés dans un schéma de remboursements croisés, l’analyse de graphes le mettra en évidence, là où un analyste humain ne verrait que des dossiers isolés.
Le tout converge vers un scoring de risque en temps réel : chaque dossier reçoit un score de suspicion, permettant de prioriser les investigations humaines sur les cas les plus critiques. Avec l’explosion des données de santé numérisées , dossiers médicaux partagés, feuilles de soins électroniques, téléconsultations , les volumes à traiter sont considérables, et seule l’IA peut les absorber à cette échelle.
Des études sectorielles indiquent que ces systèmes permettent de détecter jusqu’à 70-80 % de fraudes supplémentaires par rapport aux méthodes traditionnelles, avec une réduction du temps de traitement des dossiers suspects de l’ordre de 60 à 75 %.
| Technologie IA | Cas d’usage en détection de fraude | Avantage principal | Limite connue |
|---|---|---|---|
| Machine learning supervisé | Classification de dossiers suspects | Haute précision sur patterns connus | Inefficace sur nouvelles typologies |
| Détection d’anomalies | Comportements inhabituels | Détecte les fraudes inconnues | Taux de faux positifs plus élevé |
| NLP | Analyse ordonnances et comptes rendus | Traitement de données non structurées | Sensible à la qualité des documents |
| Analyse de réseaux | Détection de collusions | Révèle les schémas complexes | Nécessite des données relationnelles riches |
Aide à la décision ou automatisation complète : où en est-on vraiment ?
Soyons directs : l’IA ne décide pas seule, et c’est une bonne chose. Le modèle organisationnel qui s’est imposé comme norme dans le secteur est le modèle hybride. L’IA détecte, priorise et documente, mais c’est un analyste humain qui valide et décide des suites à donner.
Shift Technology, l’un des leaders mondiaux de la détection de fraude par IA pour les assureurs, est explicite sur ce point : leur solution est conçue comme un outil d’aide à la décision, pas comme un système autonome. L’IA génère des alertes accompagnées d’explications détaillées (pourquoi ce dossier est suspect, quelles données ont déclenché l’alerte), mais la qualification humaine reste indispensable pour les cas complexes, ceux qui impliquent des nuances médicales ou des contextes particuliers qu’un algorithme ne peut pas saisir seul.
Cette supervision n’est pas qu’une précaution éthique. C’est aussi une exigence réglementaire croissante. Automatiser entièrement une décision qui impacte les droits d’un assuré expose l’assureur à des risques juridiques significatifs. L’équilibre entre efficacité algorithmique et responsabilité humaine reste le défi central de ce secteur.
KYC, AML et conformité : la détection de fraude dans la santé par IA face aux obligations réglementaires
Le KYC et l’AML, vous en avez peut-être entendu parler dans le contexte bancaire ou crypto. Mais ces obligations s’étendent désormais bien au-delà. Le KYC (Know Your Customer), c’est simplement s’assurer que la personne en face de vous est bien celle qu’elle prétend être. Comme vérifier une carte d’identité avant d’ouvrir un compte, mais en version numérique, automatisée, et capable de traiter des milliers de dossiers simultanément. L’AML (Anti-Money Laundering), c’est détecter les flux financiers suspects qui pourraient dissimuler du blanchiment d’argent.
Pourquoi ces obligations concernent-elles l’assurance santé ? Parce que les contrats d’assurance peuvent être utilisés comme vecteurs de blanchiment. Des primes versées puis remboursées sous forme de sinistres fictifs, par exemple. Les directives européennes AML (dont la 6ème directive, transposée en droit français) ont progressivement étendu leur périmètre aux assureurs vie et santé. La conformité n’est plus une option.
C’est là qu’intervient une solution comme ComplyCube, qui propose une plateforme intégrée combinant vérification d’identité, KYC et AML pour les acteurs financiers et assurantiels. Concrètement : un assuré souscrit en ligne, ComplyCube vérifie son identité en temps réel (document d’identité + reconnaissance faciale), croise ses données avec les listes de sanctions internationales, et produit un rapport de conformité en moins de 12 minutes. Pour un assureur comme APRIL ou Solly Azar, qui gèrent des volumes importants de souscriptions digitales, ce type de solution devient stratégique.
Le cadre réglementaire se renforce aussi du côté de la protection des données : le RGPD impose des contraintes strictes sur le stockage et le traitement des données de santé, considérées comme des données sensibles de catégorie particulière. Toute solution de détection de fraude doit donc concilier efficacité analytique et conformité RGPD. C’est un exercice d’équilibre délicat.
Les coûts de non-conformité sont, eux, très concrets : les amendes pour manquement aux obligations AML peuvent atteindre plusieurs millions d’euros en Europe, sans compter les risques réputationnels. Un investissement dans des outils de conformité automatisés se justifie rapidement face à ces enjeux, comme on peut le voir dans les réflexions sur les défis de l’IA générative appliquée aux secteurs régulés.
Les enjeux éthiques et les risques de biais algorithmiques
Il faut aborder ce sujet sans détour. Les systèmes de détection de fraude par IA ne sont pas neutres. Ils reflètent les biais présents dans leurs données d’entraînement.
Concrètement, si les données historiques de fraude détectée surreprésentent certaines populations (par zone géographique, catégorie socioprofessionnelle, ou type de praticien), le modèle va apprendre à suspecter ces populations de façon disproportionnée. Résultat : des faux positifs qui stigmatisent des assurés parfaitement honnêtes, retardent leurs remboursements, et créent une expérience client dégradée, voire discriminatoire.
Le problème de la transparence est tout aussi réel. Beaucoup de modèles performants sont des « boîtes noires » : ils produisent un score de risque sans pouvoir expliquer clairement pourquoi. Or, un assuré a le droit de comprendre pourquoi son dossier est bloqué. L’équité et l’explicabilité des algorithmes ne sont pas des options. Ce sont des exigences légales et éthiques. La supervision humaine permanente reste la seule garantie réelle contre ces dérives. Ces risques sont documentés, réels, et doivent être adressés dès la conception des systèmes.
Solutions disponibles et cas d’usage : la détection de fraude dans la santé par IA en action
Passons maintenant au concret : qui fait quoi sur ce marché, et avec quels résultats mesurables ? Voici un tour d’horizon honnête des principales solutions disponibles, sans sur-vendre ni sous-estimer.
Shift Technology est probablement le nom le plus cité dans ce secteur. Fondée à Paris, cette scale-up spécialisée dans la détection de fraude par IA pour les assureurs est déployée chez de grands acteurs mondiaux. Leur approche repose sur le machine learning combiné à l’analyse de réseaux, avec une interface qui présente à l’analyste humain des dossiers suspects accompagnés d’explications détaillées. Les résultats annoncés : réduction de 75 % du temps d’investigation et multiplication par 3 du taux de détection de fraudes avérées chez certains clients.
Cegedim Assurances se positionne sur la détection des indus. Ces remboursements versés à tort ne sont pas toujours frauduleux, mais ils coûtent cher. Leur logiciel analyse les flux de remboursement pour identifier les anomalies de facturation, avec des cas d’usage documentés dans les mutuelles et institutions de prévoyance françaises. C’est une solution particulièrement adaptée aux acteurs qui gèrent de gros volumes de remboursements courants.
ComplyCube, côté KYC/AML, offre une vérification d’identité automatisée qui s’intègre directement dans les parcours de souscription en ligne. C’est utile notamment pour les assureurs et courtiers qui distribuent des contrats santé sur leur site digital.
Côté CPAM, l’initiative de Paris sur la fraude optique et audioprothèse mérite d’être citée : en croisant les données de remboursement avec des modèles de détection d’anomalies, la caisse a pu identifier des réseaux organisés de surfacturation, avec des économies estimées à plusieurs dizaines de millions d’euros sur les premiers déploiements.
| Solution | Spécialité | Type d’acteurs ciblés | Points forts | Limites |
|---|---|---|---|---|
| Shift Technology | Détection fraude assurance | Grands assureurs, mutuelles | Performance prouvée, explicabilité | Coût élevé, déploiement complexe |
| Cegedim Assurances | Détection des indus | Mutuelles, institutions de prévoyance | Spécialisation marché français | Moins adapté aux grandes fraudes organisées |
| ComplyCube | KYC / AML / Vérification identité | Assureurs digitaux, courtiers | Intégration rapide, conformité RGPD | Limité à la phase de souscription |
| CPAM (IA interne) | Fraude optique et audioprothèse | Régime obligatoire | Données exhaustives, résultats mesurés | Non accessible au secteur privé |
Pour les professionnels qui souhaitent approfondir la réflexion sur l’encadrement de ces outils, les travaux sur le cadre d’usage de l’IA dans des secteurs régulés offrent des repères méthodologiques utiles.
Avantages, limites et perspectives : l’IA va-t-elle tout résoudre ?
Alors, l’IA va-t-elle tout résoudre ? La réponse honnête est : non. Mais elle change profondément la donne. Voyons les choses telles qu’elles sont.
Les avantages réels sont indéniables. La vitesse d’abord : là où une équipe d’analystes traite quelques centaines de dossiers par semaine, un système IA en analyse des millions en continu. La scalabilité ensuite : le coût marginal d’analyse d’un dossier supplémentaire tend vers zéro. La capacité à détecter des patterns invisibles à l’œil humain, des corrélations entre dizaines de variables que personne n’aurait pensé à croiser. Et une réduction significative des coûts opérationnels à moyen terme, une fois l’investissement initial amorti.
Les limites concrètes sont tout aussi réelles. Le coût d’implémentation d’une solution sérieuse reste élevé. Plusieurs centaines de milliers d’euros pour un déploiement enterprise, sans compter la maintenance et les mises à jour. La dépendance aux données est totale : sans données historiques de qualité, le modèle ne vaut rien. Les faux positifs restent un problème opérationnel constant. Et surtout : les fraudeurs s’adaptent.
C’est là qu’émerge la tendance la plus préoccupante du moment : l’« AI vs AI ». Les organisations frauduleuses utilisent désormais elles-mêmes des outils d’IA pour générer des documents falsifiés convaincants, tester automatiquement les limites des systèmes de détection, ou industrialiser la production de faux dossiers. C’est une course aux armements technologique, et elle ne fait que commencer.
Sur le plan des perspectives de marché, le secteur de la détection de fraude par IA dans la santé et l’assurance connaît une croissance soutenue, avec des projections qui anticipent un doublement du marché mondial entre 2024 et 2031.
En définitive, l’équilibre entre automatisation et supervision humaine reste fragile et évolutif. Les organisations les plus avancées ne cherchent pas à remplacer leurs analystes par des algorithmes. Elles cherchent à rendre leurs analystes dix fois plus efficaces grâce à l’IA. C’est cette vision hybride, lucide sur les limites de la technologie, qui semble produire les meilleurs résultats sur le terrain. L’IA défensive dans la santé n’est pas une destination. C’est un processus d’amélioration continue. Les acteurs qui l’ont compris prennent une avance significative sur ceux qui attendent encore.
Questions fréquentes sur la détection de fraude dans la santé par IA
Qu’est-ce que la détection de fraude dans la santé par IA concrètement ?
La détection de fraude dans la santé par IA consiste à utiliser des algorithmes d’apprentissage automatique pour analyser des volumes massifs de données médicales et de remboursements. Ordonnances, actes facturés, historiques patients. L’IA repère des schémas invisibles à l’œil humain : un médecin qui facture 30 consultations par jour, un assuré qui cumule des prescriptions identiques chez plusieurs praticiens, ou encore des actes médicaux statistiquement incohérents. Le système génère des alertes, que des équipes humaines viennent ensuite qualifier. Ce n’est pas de la magie. C’est de l’analyse statistique très puissante, appliquée à un secteur où la fraude coûte des milliards chaque année.
Quelles sont les obligations KYC et AML pour les assureurs santé ?
Les assureurs santé et mutuelles sont soumis à des obligations réglementaires strictes. Le KYC (Know Your Customer) impose de vérifier l’identité des assurés et des prestataires de soins référencés. L’AML (Anti-Money Laundering) oblige à surveiller les flux financiers suspects, notamment les remboursements inhabituels qui pourraient masquer du blanchiment. En France, l’ACPR (Autorité de Contrôle Prudentiel et de Résolution) veille au respect de ces obligations. Des directives européennes comme la 6e directive anti-blanchiment (6AMLD) renforcent encore ces exigences. Ne pas s’y conformer expose l’organisme à des sanctions financières lourdes et à des risques réputationnels significatifs.
Quels résultats concrets peut-on attendre d’une solution IA anti-fraude en santé ?
Les résultats varient selon la maturité des données et la qualité de l’implémentation, mais les retours du secteur sont parlants. Certains assureurs rapportent une réduction de 20 à 40 % des faux positifs par rapport aux systèmes à base de règles classiques, ce qui libère du temps pour les équipes d’investigation. La détection de fraudes jusqu’alors invisibles, notamment les fraudes organisées en réseau, est souvent citée comme le gain le plus significatif. Le ROI peut être très positif : chaque euro investi dans une solution performante peut en économiser plusieurs dizaines sur les remboursements indus. Mais ces chiffres dépendent fortement de la qualité des données d’entrée.
L’IA peut-elle se tromper et accuser un assuré innocent de fraude ?
Oui, absolument. C’est un point critique à ne jamais minimiser. L’IA génère des faux positifs : des signalements d’anomalies qui s’avèrent finalement légitimes. Un assuré atteint d’une maladie rare peut présenter un profil de consommation médicale statistiquement aberrant sans être fraudeur. C’est précisément pourquoi aucune décision de suspension ou de sanction ne doit reposer uniquement sur une alerte algorithmique. La réglementation RGPD impose d’ailleurs un droit à l’explication et interdit les décisions entièrement automatisées affectant significativement une personne. La supervision humaine n’est pas une option. C’est une obligation légale et éthique fondamentale dans tout dispositif sérieux de détection de fraude dans la santé par IA.
Comment choisir une solution de détection de fraude par IA pour une mutuelle ou un assureur santé ?
Plusieurs critères objectifs doivent guider le choix. D’abord, l’explicabilité des modèles : un algorithme boîte noire est difficile à défendre juridiquement. Ensuite, la compatibilité avec vos systèmes de gestion existants et la capacité à ingérer vos formats de données. Vérifiez également les références sectorielles du fournisseur. A-t-il déjà travaillé avec des acteurs de la santé en France ou en Europe ? Évaluez les taux de faux positifs annoncés sur des cas réels, pas seulement sur des benchmarks théoriques. Enfin, assurez-vous que la solution respecte le RGPD et les exigences de l’ACPR. Un POC (proof of concept) sur vos propres données avant tout engagement est fortement recommandé.
Intégrer l’IA anti-fraude dans la santé : par où commencer concrètement ?
La fraude dans le secteur de la santé n’est pas un phénomène marginal. Des milliards d’euros s’évaporent chaque année en remboursements indus, en actes fictifs, en réseaux organisés qui exploitent les failles des systèmes traditionnels. Et c’est là que ça devient fascinant : l’intelligence artificielle change vraiment la donne, en permettant de détecter des schémas que des équipes humaines ne pourraient jamais repérer à cette échelle et à cette vitesse.
Mais soyons lucides. La détection de fraude dans la santé par IA n’est pas une baguette magique. Elle nécessite des données de qualité, une gouvernance rigoureuse, une conformité réglementaire irréprochable (KYC, AML, RGPD, directives européennes), et surtout une supervision humaine permanente. L’IA signale, l’humain décide. Ce principe n’est pas négociable, ni éthiquement, ni légalement.
Si vous êtes décideur dans une mutuelle ou un organisme assureur et que vous envisagez de vous lancer, voici trois repères concrets pour avancer sereinement :
- 🔍 Auditez vos données existantes : leur qualité, leur exhaustivité, leur structuration. Une IA ne peut pas faire de miracles avec des données incomplètes ou mal normalisées.
- ⚖️ Évaluez les solutions du marché sur des critères objectifs : explicabilité des modèles, références sectorielles, taux de faux positifs réels, conformité réglementaire.
- 🧑💼 Construisez une gouvernance humaine en parallèle : des processus clairs pour qualifier les alertes, protéger les assurés et documenter chaque décision.
Sur le long terme, les tendances sont claires : la réglementation va se renforcer, les fraudes vont elles-mêmes utiliser l’IA pour se sophistiquer (le phénomène « AI vs AI » est déjà une réalité dans d’autres secteurs), et les acteurs qui auront investi tôt dans des dispositifs robustes auront une longueur d’avance décisive.
Cet article est purement informatif et ne constitue pas un conseil en implémentation personnalisé. Chaque situation organisationnelle est unique. Faites-vous accompagner par des experts avant toute décision stratégique.